Comment bâtir un processus de révision d'assurance plus proactif
Votre portefeuille d'assurances en vigueur pourrait receler plus d'occasions que vous ne le croyez. Les polices temporaires ont des dates de renouvellement, des périodes de conversion et des primes qui évoluent, mais sans un processus de révision proactif, ces moments peuvent facilement passer inaperçus. Le défi n'est pas nécessairement un manque d'information. Il s'agit de savoir quoi chercher, quand agir et comment transformer ces renseignements en conversations significatives avec les clients.
L'objectif :Passer de révisions de polices réactives à un système reproductible pour identifier les occasions, préparer les conversations avec les clients et réduire la charge administrative.
Commencez par exploiter les données que vous possédez déjà
Un conseiller n'a pas nécessairement besoin d'un système sophistiqué pour commencer à être plus proactif avec son portefeuille d'assurances. Une grande partie des renseignements nécessaires pour identifier les occasions de révision se trouve peut-être déjà dans le CRM.
Jake Sheehan de Life Design Systems suggère d'utiliser quelques rapports récurrents simples pour identifier les clients qui pourraient avoir besoin d'attention grâce à une simple vérification mensuelle du CRM.
Recherchez :
- Les clients ayant un anniversaire le mois prochain
- Les polices temporaires approchant de leur date anniversaire
- Les clients dont l'âge d'assurance changera au cours des 6 à 7 prochains mois
Ces déclencheurs simples peuvent aider les conseillers à identifier les polices qui méritent une attention particulière avant qu'elles ne deviennent urgentes.
Anticipez sur 12 à 24 mois
Le moment est particulièrement important lorsqu'il s'agit d'assurance temporaire. Plutôt que d'attendre qu'un client reçoive une lettre de renouvellement, les conseillers peuvent identifier les périodes de conversion à venir et les changements de primes potentiels 12 à 24 mois à l'avance.
Cela donne au conseiller le temps de :
- Passer en revue la situation actuelle du client
- Évaluer sa couverture existante
- Réfléchir à l'évolution de ses besoins
- Explorer les options possibles
- Aborder la question avant qu'une échéance ne crée un sentiment d'urgence
Comme le souligne Charlie Conron de Life Design Analysis :
« L'assurance temporaire, c'est comme une couche : à un moment donné, il faut la changer. »
L'idée n'est pas que chaque police temporaire doit être remplacée. Il s'agit plutôt de réviser les polices à mesure que la situation des clients évolue, et un processus proactif rend ces révisions beaucoup plus faciles à gérer.
Transformer une révision de police en une conversation de planification plus large
Une révision d'assurance ne doit pas nécessairement se limiter à la police elle-même. Un changement de couverture peut être le point de départ d'une conversation beaucoup plus large sur les besoins du client en matière de planification financière, fiscale, commerciale et successorale.
La planification d'abord. Le produit ensuite.
Au lieu de demander : « Quel produit d'assurance ce client devrait-il détenir? »
Commencez par : « Qu'est-ce que ce client cherche à accomplir et comment sa couverture actuelle s'intègre-t-elle dans ce plan? »
Ce changement peut transformer toute la conversation.
Par exemple, les conseillers peuvent examiner :
- La couverture d'assurance actuelle
- Les obligations fiscales futures
- La planification commerciale et organisationnelle
- Les besoins successoraux
- Les changements dans la situation financière du client
- Si la couverture actuelle correspond toujours à ses objectifs
Visualiser ces éléments ensemble peut également rendre les conversations de planification complexes plus faciles à comprendre pour les clients. Plutôt que de passer en revue des pages d'illustrations de l'assureur, une comparaison visuelle peut aider à montrer où se situe la couverture actuelle, où des lacunes potentielles peuvent apparaître et à quoi pourraient ressembler les besoins de financement futurs.
Réunir l'équipe de professionnels
Les CPA, les avocats spécialisés en droit successoral et d'autres professionnels peuvent chacun détenir une partie différente de la situation financière du client. Les conseillers peuvent jouer un rôle important en réunissant ces perspectives. Un exemple abordé dans le balado concernait un propriétaire d'entreprise ayant un dossier d'assurance important. Plutôt que de présenter l'ensemble de la proposition au client en premier, le conseiller a rencontré le CPA et l'avocat successoral du client au préalable pour s'entendre sur la recommandation. Au moment de la rencontre avec le client, l'équipe de professionnels était déjà sur la même longueur d'onde et la proposition a pu être discutée directement avec le client.
À retenir : Le rôle du conseiller peut aller au-delà de la recommandation d'un produit. Il peut aider à coordonner les personnes et les informations nécessaires pour bâtir un plan plus complet.
Éliminer les frictions avant la rencontre
Même lorsque les conseillers savent quels clients ont besoin d'attention, un autre défi persiste :la capacité. Une grande partie d'une rencontre avec un client peut être consacrée à la collecte d'informations qui auraient pu être recueillies au préalable.
Pensez à tout ce qui doit être fait avant qu’un conseiller puisse réellement entamer la conversation sur la planification :
- Mise à jour des renseignements sur le client
- Collecte de documents
- Questions de découverte
- Confirmation de la couverture existante
- Collecte des renseignements nécessaires à la conformité
Une fois ces étapes terminées, une bonne partie de la rencontre est souvent déjà écoulée.
Déplacez la collecte d’information en dehors de la rencontre
L'admission numérique permet aux clients de fournir des informations et des documents avant le début de la rencontre. Au lieu de passer les 30 à 45 premières minutes à recueillir des détails de base, les conseillers peuvent arriver à la rencontre avec les informations déjà organisées.
Cela signifie que plus de temps peut être consacré à :

plutôt qu’à :
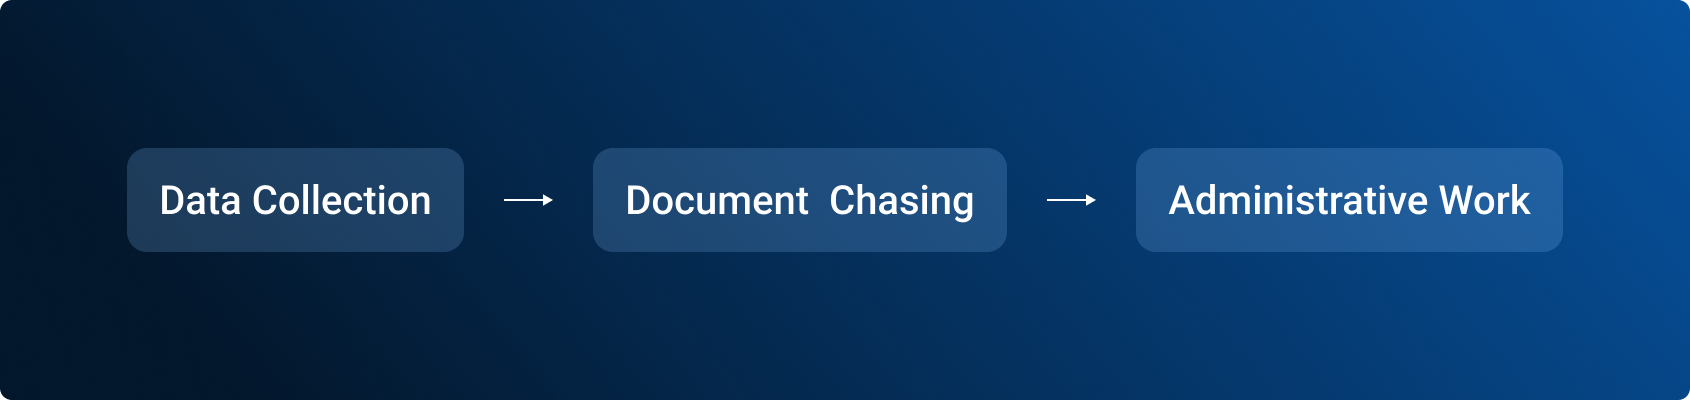
Cela permet également de créer un processus plus uniforme au sein du cabinet. Au lieu de compter sur chaque conseiller ou membre de l’équipe pour se rappeler les informations à recueillir, le processus d’admission peut être normalisé.
Un cadre simple pour examiner votre portefeuille de polices en vigueur
Les idées abordées tout au long du balado peuvent être transformées en un flux de travail simple :
- Consolider - Regroupez vos informations d'assurance éparpillées en un seul endroit clair et accessible.
- Identifier - Repérez les anniversaires de police à venir, les possibilités de conversion, les changements de primes et autres déclencheurs potentiels.
- Trier - Priorisez les occasions qui sont 12 à 24 mois, plutôt que d'attendre qu'elles deviennent urgentes.
- Examiner - Analysez la couverture actuelle en fonction des besoins financiers, fiscaux, commerciaux et successoraux plus larges du client.
- Préparer - Rassemblez les informations et les documents mis à jour du client avant la rencontre.
- Agir - Profitez de la rencontre pour vous concentrer sur la recommandation, la discussion sur la planification et les prochaines étapes.
L'objectif n'est pas de créer plus de travail, mais d'établir un processus reproductible qui facilite l'exécution des tâches importantes.
Que peuvent retenir les conseillers?
Si vous souhaitez être plus proactif avec votre portefeuille d'assurance actuel, commencez par quelques changements faciles à gérer :
- Exploitez vos données existantes
Vous disposez peut-être déjà des informations nécessaires pour cerner les occasions à venir. - Anticipez davantage
Prévoir 12 à 24 mois à l'avance laisse plus de place à la planification et aux échanges avec les clients. - Visualisez les informations complexes
Des comparaisons visuelles simples peuvent aider les clients à mieux comprendre la planification fiscale et d'assurance. - Coordonnez-vous avec l'équipe de professionnels du client
Collaborer avec des CPA et des spécialistes en planification successorale permet de réunir les éléments clés du plan du client. - Éliminez l'administration des rencontres
La collecte de documents et l'accueil numérique permettent aux conseillers de consacrer plus de temps à leurs conseils.
Passer de révisions réactives à un processus reproductible
La gestion d'un portefeuille d'assurance existant ne se limite pas à trouver de nouvelles occasions d'affaires. Il s'agit de créer un système pour anticiper les besoins des clients. Lorsque les conseillers sont en mesure de cerner rapidement les changements à venir dans les polices, de lier l'assurance à une planification plus globale et de réduire le travail administratif nécessaire à la préparation des rencontres, ils se libèrent du temps pour les tâches qui exigent réellement leur expertise. Réduire les tâches administratives à faible valeur ajoutée n'est pas qu'une question d'efficacité; cela permet aux conseillers de gagner en capacité et en confiance pour se concentrer sur des services-conseils à plus forte valeur ajoutée. L'occasion est peut-être déjà présente dans votre portefeuille actuel. La question est de savoir si vous avez mis en place un processus pour la saisir.
Un article tiré de
Cet article s'inspire des échanges tenus lors de nos webinaires, auxquels ont participé des conseillers financiers et des experts du secteur :
https://info.advisorflow.ca/en/webinars/strategies-for-growing-your-insurance-block-of-business
https://info.advisorflow.ca/fr/webinaires/strategies-de-gestion-de-cabinet-avec-des-experts
Vous cherchez à réduire le travail administratif lié à l'intégration des clients et à la collecte d'informations? Apprenez-en davantage sur AdvisorFlow :